
从规模驱动转向高端引领——电工钢高端化加速下的结构性机会
2026-09-15
2026-09-14 15:36 来源:我的钢铁网(Mysteel)
近年来,在钢铁行业“反内卷、稳增长”基调下,电工钢成为少数兼具“总量承压”与“结构向上”双重特征的品种。最新海关数据显示,硅钢出口总量同比下滑,但取向硅钢跌幅远小于无取向硅钢,进口端持续收缩——总量背后的分化,本质是一场由技术突破、龙头供应企业与下游新兴需求行业升级共同推动的“高端化”进程。
一、总量承压:进出口“总量降、高端稳”的结构性分化
据据海关总署数据,2026年7月我国无取向硅钢出口7.67万吨,同比增长10.22%、取向硅钢出口6.45万吨;1—7月累计看,电工钢出口85.83万吨,同比降低5.29%,其中无取向39.87万吨,同比降低9.86%、取向45.97万吨,降低0.91%。分化清晰:无取向承压更重,取向近乎走平。
进口端则持续收缩:上半年硅钢累计进口6.38万吨,同比下降16.57%;7月当月进口0.98万吨,延续低位运行。进口收缩与出口中高牌号占比提升,共同指向同一结论——国内高端产品自给能力稳步增强,进口替代深化。
总量数据的背后,是供给端龙头高牌号产能的加速释放与国产化能级的跃升。也正是这部分“高端增量”,撑起了进出口结构中逆势走稳的一端。
二、供给端:龙头高牌号占比跃升,国产化能级提升
无取向硅钢盈利持续承压,正倒逼厂商将资源向取向硅钢倾斜。据钢联调研数据,短流程无取向硅钢利润自2026年以来亏损幅度进一步扩大。在当前格局下,具备技术能力的厂商加速将产线转向高牌号取向硅钢,推动供给端从“拼产量”切换为“拼质量”。
2026年以来,国内高端电工钢技术密集落地,多项指标跻身全球第一梯队。更关键的是,头部企业的高牌号占比正以肉眼可见的速度抬升,“以牌号论英雄”正取代“以产量论英雄”。
宝钢股份:据公司2026年4月业绩说明会透露,取向硅钢2025年产量120万吨且全为高端(高磁感Hi-B),随着上海宝山、武汉青山两座高端工厂合计44万吨产能于2026年逐步投产,总产能将从120万吨提升至164万吨,新增产能全部聚焦高端牌号;无取向硅钢年产量保持330万吨不扩规模,但高牌号产品由2025年的170万吨提升至2026年预计210万吨,占无取向总产量比重有望由约51%提升至约64%。
宝钢股份武汉基地:公开披露其高端产品比例已超75%;2026年高等级取向硅钢超级厂建成后,硅钢年产能将达265万吨。其22万吨高端取向硅钢绿色制造工程已于2026年1月首卷下线、6月底全面投产,补强高端取向供给。
太原钢铁集团:具备年产100万吨冷轧硅钢、16万吨取向硅钢产能,掌握13项核心技术。在高端细分领域,太钢核电高牌号硅钢市占率70%、风电用钢超80%、动车牵引电机用钢供货占比50%,新能源汽车高牌号无取向电工钢在比亚迪采购中占比超95%。2026年以来,其“E+”系列绿色低碳高等级取向硅钢已应用于特变电工天津珠峰主变与配变,切入全球最高等级牌号。
极薄化、超低铁损方向同步突破:宝钢“蝉翼硅钢”厚度仅为常规产品1/7;首钢同规格产品铁损低至7.9W/kg(400Hz),刷新行业纪录;武钢0.05毫米产品已落地,可使电机损耗降低30%以上,适配人形机器人关节电机。
高牌号产能的释放,不仅改变了国内供给结构,更直接体现在“走出去”的出口结构上——高端牌号正成为出口韧性的核心来源。
三、出口端:高牌号“走出去”加速,出口结构向高端集中
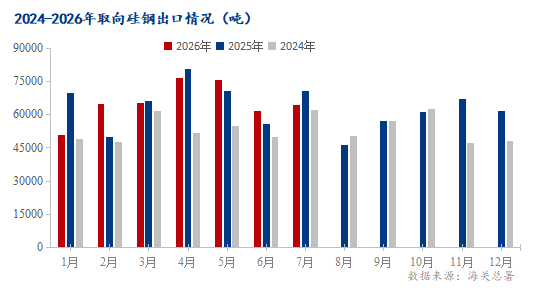
出口数据印证了高牌号的竞争力。2025年,我国取向硅钢累计出口75.77万吨,同比增长17.93%;2026年上半年出口39.51万吨、同比微增0.48%,在总量承压下保持稳健。从金额看,高端属性溢价显著:2026年7月取向硅钢出口均价约1491美元/吨,约为无取向硅钢(约724美元/吨)的2倍。
多家龙头的高牌号出口公告,进一步佐证“高端出海”趋势:宝钢股份在2026年半年度经营中明确“取向硅钢出口供货模式多元化,产品高端化升级突破”;首钢智新电磁研发的人形机器人关节电机专用超薄电工钢,已随下游机器人整机出口欧美,其电工钢作为特斯拉最大供应商随供应链出海;太钢“E+”高等级取向硅钢率先应用于特变电工天津珠峰主变与配变,间接对接海外电网升级需求。
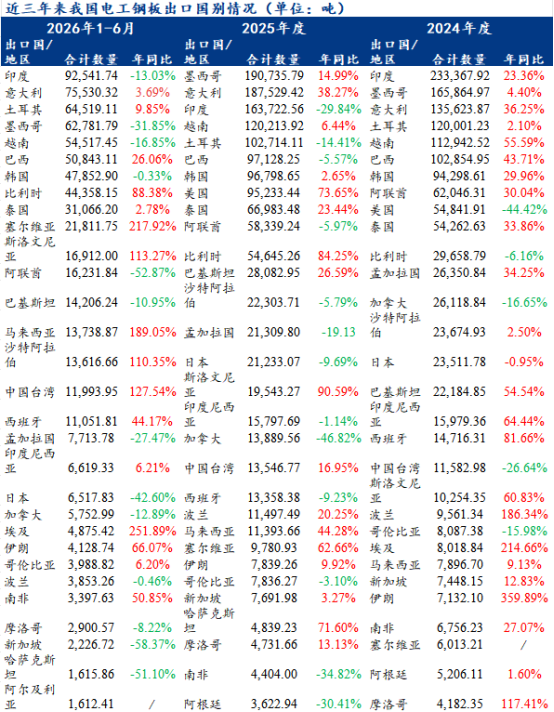
出口目的地结构进一步揭示:“高端化”是全球性趋势,而非欧洲独有。关键发现是——印度、土耳其、墨西哥三大新兴市场从我国进口的硅钢中,取向硅钢(变压器用高磁感牌号)占比不低。分品种统计显示,2026年上半年月印度、土耳其出口量分别为9.25万、6.45万,其中取向占比分别达87.4%、90.4%——印度、土耳其已近乎全为取向,墨西哥也有2.86万吨占比45.6%接近半数,说明即便这些市场总量有波动,采购结构仍高度集中于高端牌号,全球电网升级与变压器产能转移的需求正从欧洲向发展中国家外溢。结合图中数据,呈现三个特征:
一是取向硅钢已成为出口的“基本盘品种”。印度、土耳其取向占比超87%,新兴制造与基建国正大量采购取向硅钢,与欧洲形成需求呼应而非层级落差。
二是欧洲高端市场同步扩容。意大利以7.55万吨(同比+3.69%)稳居取向核心流向;比利时同比大增88.38%,塞尔维亚、斯洛文尼亚、西班牙分别暴增217.92%、113.27%、44.17%,欧洲电网升级与能效标准提升对高牌号的吸纳能力持续释放。
三是总量回落不改结构向上。印度、墨西哥同比下滑主因反倾销与本土产能扩张,回落的是“量”而非“档次”;土耳其、巴西(+26.06%)、马来西亚(+189.05%)、沙特(+110.35%)、中国台湾(+127.54%)等仍高增长,我国电工钢出口正从“单一市场”向“多元高端市场”分散,高端取向占比抬升是穿越周期的主线。
出口“高端化”与国内需求“新兴化”互为表里——海外要能效、国内要增量,两端把高牌号需求推上刚性区间。
四、需求端:新能源+机器人“双新”驱动,高牌号需求刚性
高端电工钢需求呈“传统基本盘托底、新兴增量场扩容”的双轮格局。传统基本盘方面,取向硅钢核心下游变压器行业景气度处于历史高位。“十五五”电网投资进入放量周期,规划投资约4万亿元、同比增长40%,2026年国网、南网投资加速落地,特高压、储能配套、一级能效变压器改造集中释放,持续拉动高磁感取向硅钢需求
新兴产业增量方面,新能源汽车驱动电机是高端极薄硅钢的核心场景,采用0.1mm级超低铁损硅钢可使电机效率提升5%—10%、直接增加续航。更受关注的是人形机器人:据工信部公开数据,中国人形机器人产量从2025年全年约2万台,增至2026年上半年的4万台以上,全年预计突破10万台,一年翻六倍。公开信息显示,头部企业放量明显——宇树科技2025年出货超5500台、2026年目标1-2万台;智元机器人2026年3月底完成第1万台通用具身机器人下线;优必选2025年工业人形机器人交付超1000台、U1系列订单突破1.3万台。机器人关节电机对硅钢厚度、铁损、磁感提出近乎苛刻要求,国产0.1mm及以下规格可精准适配。据首钢智新首席技术专家安冬洋测算,每1万台人形机器人约消耗百吨级高端电工钢,对应中长期千亿级市场空间。首钢智新超薄电工钢已随整机出口欧美,印证该场景正从“概念”走向“批量供货”。
技术突破与需求升级,最终重塑的是行业竞争格局——盈利与产能进一步向高牌号、高壁垒的头部企业集中。
五、格局端:盈利向高端集中,进口替代持续深化
进口持续收缩是高端国产化直接体现:上半年取向进口同比降低17.15%、无取向降低15.64%。日本、韩国等传统高端供应国份额收窄,绝大多数高端牌号自主可控。出口许可证管理倒逼低端出清,盈利向技术壁垒高的头部集中。整体格局呈现“一超多强”:宝武集团(旗下宝钢、武钢两大基地)占国内高端取向产能超60%,宝钢整体份额约52%、特高压用取向市占约60%,首钢位居第二,其0.20mm及以下超薄规格市场占有率连续多年全国第一。
六、结语
最新硅钢数据再次验证:技术突破是产业升级的核心驱动力,“总量承压、结构升级”将是未来2-3年主基调。当龙头高牌号占比迈过50%—75%门槛、出口均价显2倍溢价、机器人产量一年翻六倍,电工钢故事已从从规模驱动转向高端引领---既是承压下的结构亮点,也是确定性最高的产业主线。